Domain besiegelt.de kaufen?
Wir ziehen mit dem Projekt
besiegelt.de um.
Sind Sie am Kauf der Domain
besiegelt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besiegelt.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **


Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
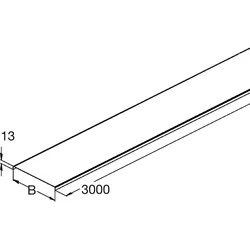
Rico Abdeckung o. Verriegelung 15W12-500Oberteilbreite=500 mmGeeignet für Kabelrinne=jaGeeignet für Gitterrinne=neinGeeignet für Kabelleiter=neinLänge=3000 mmBefestigungsart=aufliegendGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=neinWerkstoffgüte=sonstigeOberflächenschutz=bandverzinkt204,09 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
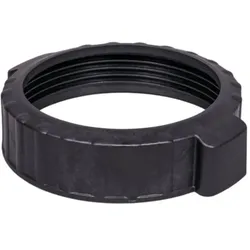
Verschluss / Mutter-Abdeckung für Filterkessel CantabricÜberwurfmutter / Schraubring für Filterkessel Cantabric Die Überwurfmutter ist ein essenzielles Ersatzteil für die Cantabric Filterkessel von Fluidra. Die Gewindekappe dient der sicheren und stabilen Befestigung des Deckels am Filterkesselgehäuse und sorgt damit für eine dichte und zuverlässige Abdichtung des Filtersystems. Eine intakte und gut sitzende Überwurfmutter trägt maßgeblich zur Funktionalität und Langlebigkeit der gesamten Poolfilteranlage bei. Kompatibilität Die Überwurfmutter mit der Ersatzteil-Nr. 4404180102 ist speziell für folgende Modelle der Cantabric-Serie von Fluidra geeignet: Filterkessel Cantabric Ø 500 mm (15782) Filterkessel Cantabric Ø 600 mm (15783) Funktion und Bedeutung Die Mutter Abdeckung von Fluidra spielt eine zentrale Rolle für die Sicherheit und Effizienz der Filteranlage. Diese fixiert den Deckel des Filterkessels, wodurch das Filtersystem unter Druck optimal arbeiten kann, ohne dass Luft oder Wasser entweichen. Durch die robuste Bauweise gewährleistet die Verschluss-Mutter eine langfristige Nutzung und widersteht den Belastungen durch Wasserdruck und chemische Einflüsse. Material und Eigenschaften Hochwertiger Kunststoff: Die Mutter besteht aus widerstandsfähigem Kunststoff, der speziell für den Einsatz in chlor- und salzwasserhaltigem Poolwasser entwickelt wurde. Hohe Beständigkeit: Die Gewindekappe ist unempfindlich gegenüber chemischen Reinigungsmitteln, UV-Strahlung und mechanischer Beanspruchung. Einfache Installation: Die Überwurfmutter lässt sich problemlos austauschen und festziehen, ohne dass zusätzliches Spezialwerkzeug benötigt wird. Notwendiger Austausch Die Überwurfmutter sollte ersetzt werden, wenn diese Risse, Brüche oder Verformungen aufweist, der Deckel nicht mehr fest am Filterkessel sitzt oder Wasser austritt oder die Mutter durch Verschleiß oder häufige Demontage an Spannkraft verliert. Montagehinweise Vor der Montage den Deckel und den Dichtungsring überprüfen und gegebenenfalls reinigen oder austauschen. Die Überwurfmutter gleichmäßig und handfest anziehen, um eine optimale Abdichtung sicherzustellen. Keinen übermäßigen Kraftaufwand verwenden, um Schäden an der Mutter oder dem Kessel zu vermeiden. Die Überwurfmutter für den Cantabric-Filterkessel von Fluidra ist das unverzichtbare Bauteil für die sichere und zuverlässige Poolwasserfiltration. Mit der robusten Konstruktion, einfachen Handhabung und hohen Beständigkeit sorgt die Mutter-Abdeckung für langfristig stabile Abdichtung des Filterdeckels. Ein regelmäßiger Check und gegebenenfalls rechtzeitiger Austausch sichert die volle Funktionstüchtigkeit Ihrer Filteranlage und trägt zu einer optimalen Wasserqualität bei.Die Überwurfmutter ist passend für folgende Sandfilter-Behälter: Cantabric (400 - 750 mm Durchmesser) Corona II Maße: Oben innen: 19 cm Unten innen (Gewinde): 20 cm Unten außen: 23,5 cm32,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Was sind die üblichen Schritte bei der Immobilienfinanzierung?
Die üblichen Schritte bei der Immobilienfinanzierung sind die Auswahl eines passenden Kreditgebers, die Beantragung eines Kredits mit Hilfe von Einkommensnachweisen und Bonitätsprüfung sowie die Unterzeichnung des Kreditvertrags und die Auszahlung des Darlehens. Nach Abschluss der Finanzierung beginnt die Tilgung des Kredits in monatlichen Raten über einen festgelegten Zeitraum. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
Immobilienfinanzierung und -investition, Fachbücher von Ulf LassenInvestitions- und Finanzierungsentscheidungen im Immobiliensektor unterscheiden sich erheblich von denen ausserhalb der Immobilienbranche, insbesondere hinsichtlich der betreffenden Objekte. Mietkonditionen, Verwaltungskosten, objektspezifische Restnutzungsdauern, Marktpraktiken, Mietausfallrisiken und andere Themen sind objektspezifische Werttreiber, die ansonsten von geringer Bedeutung sind. Ulf Lassen betrachtet dieses facettenreiche Praxisfeld systematisch. Grundlagen und Finanzierungsbeziehungen umfassen Eigenkapital, Mezzanine- und Fremdkapital, Zinskonzepte, Ratings und Scorings sowie Bonitätsanalysen, Kredit- und Bankenregulierung und Kreditinstitute. Immobilienfinanzierung umfasst Immobilienkredite, Projekt-, Unternehmens- und Privatfinanzierungen, strukturierte Seniorfinanzierungen, Portfolio- und Off-Balance-Sheet-Finanzierungen. Immobilieninvestitionen beinhalten Entscheidungstheorie, direkte und indirekte Immobilieninvestitionen, Kapitalwert und Immobilienwert (Hypothekenbeleihungswert und Marktwert), Zinsberechnungen und vieles mehr. Produkte und Instrumente umfassen Immobilienaktien, Wertpapierkredite und Buchkredite, Finanzierung durch Anleihen und asset-backed securities, Investitionen in notleidende Immobilienkredite und Immobilienfonds. Dieses prägnante Fachbuch untersucht die wichtigsten Entscheidungsfragen und branchenspezifischen Merkmale mit vielen Beispielen.103,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
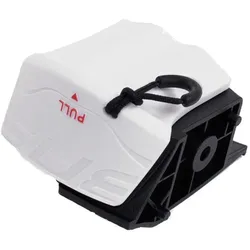
Abus, Sicherung, Motorschutzschalter-Verriegelung E245Die Motorschutzschalter-Verriegelung E245 gibt es nur von Abus. Auf dem Markt ist sie die erste, die an allen Motorschutzschaltern mit 45 Millimetern Bauhöhe eingesetzt werden kann, unabhängig davon, von welchem Hersteller der Schutzschalter kommt. Die E245 wird auf den Motorschutzschalter aufgesetzt. Wird der äussere Drehgriff betätigt, erzeugt sie die Klemmung, die per Vorhangschloss gesichert wird. So sitzt sie fest auf dem Gehäuse und verhindert den Zugang zum Motorschutzschalter.58,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rico Abdeckung o. Verriegelung 15W12-500Oberteilbreite=500 mmGeeignet für Kabelrinne=jaGeeignet für Gitterrinne=neinGeeignet für Kabelleiter=neinLänge=3000 mmBefestigungsart=aufliegendGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=neinWerkstoffgüte=sonstigeOberflächenschutz=bandverzinkt204,09 €*Versand: 199,89 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Verschluss / Mutter-Abdeckung für Filterkessel CantabricÜberwurfmutter / Schraubring für Filterkessel Cantabric Die Überwurfmutter ist ein essenzielles Ersatzteil für die Cantabric Filterkessel von Fluidra. Die Gewindekappe dient der sicheren und stabilen Befestigung des Deckels am Filterkesselgehäuse und sorgt damit für eine dichte und zuverlässige Abdichtung des Filtersystems. Eine intakte und gut sitzende Überwurfmutter trägt maßgeblich zur Funktionalität und Langlebigkeit der gesamten Poolfilteranlage bei. Kompatibilität Die Überwurfmutter mit der Ersatzteil-Nr. 4404180102 ist speziell für folgende Modelle der Cantabric-Serie von Fluidra geeignet: Filterkessel Cantabric Ø 500 mm (15782) Filterkessel Cantabric Ø 600 mm (15783) Funktion und Bedeutung Die Mutter Abdeckung von Fluidra spielt eine zentrale Rolle für die Sicherheit und Effizienz der Filteranlage. Diese fixiert den Deckel des Filterkessels, wodurch das Filtersystem unter Druck optimal arbeiten kann, ohne dass Luft oder Wasser entweichen. Durch die robuste Bauweise gewährleistet die Verschluss-Mutter eine langfristige Nutzung und widersteht den Belastungen durch Wasserdruck und chemische Einflüsse. Material und Eigenschaften Hochwertiger Kunststoff: Die Mutter besteht aus widerstandsfähigem Kunststoff, der speziell für den Einsatz in chlor- und salzwasserhaltigem Poolwasser entwickelt wurde. Hohe Beständigkeit: Die Gewindekappe ist unempfindlich gegenüber chemischen Reinigungsmitteln, UV-Strahlung und mechanischer Beanspruchung. Einfache Installation: Die Überwurfmutter lässt sich problemlos austauschen und festziehen, ohne dass zusätzliches Spezialwerkzeug benötigt wird. Notwendiger Austausch Die Überwurfmutter sollte ersetzt werden, wenn diese Risse, Brüche oder Verformungen aufweist, der Deckel nicht mehr fest am Filterkessel sitzt oder Wasser austritt oder die Mutter durch Verschleiß oder häufige Demontage an Spannkraft verliert. Montagehinweise Vor der Montage den Deckel und den Dichtungsring überprüfen und gegebenenfalls reinigen oder austauschen. Die Überwurfmutter gleichmäßig und handfest anziehen, um eine optimale Abdichtung sicherzustellen. Keinen übermäßigen Kraftaufwand verwenden, um Schäden an der Mutter oder dem Kessel zu vermeiden. Die Überwurfmutter für den Cantabric-Filterkessel von Fluidra ist das unverzichtbare Bauteil für die sichere und zuverlässige Poolwasserfiltration. Mit der robusten Konstruktion, einfachen Handhabung und hohen Beständigkeit sorgt die Mutter-Abdeckung für langfristig stabile Abdichtung des Filterdeckels. Ein regelmäßiger Check und gegebenenfalls rechtzeitiger Austausch sichert die volle Funktionstüchtigkeit Ihrer Filteranlage und trägt zu einer optimalen Wasserqualität bei.Die Überwurfmutter ist passend für folgende Sandfilter-Behälter: Cantabric (400 - 750 mm Durchmesser) Corona II Maße: Oben innen: 19 cm Unten innen (Gewinde): 20 cm Unten außen: 23,5 cm32,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
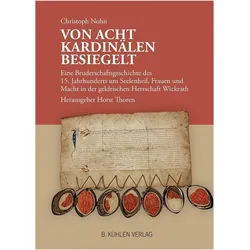
Von acht Kardinälen besiegelt, Sachbücher von Christoph Nohn"Von acht Kardinälen besiegelt" ist ein aufschlussreiches Sachbuch, das sich mit dem Ablass im Heiligen Jahr 2025 beschäftigt, wie er von Papst Leo XIV. für reumütige Pilger angeboten wird. Der Autor Christoph Nohn beleuchtet die historische Bedeutung des Ablasses, der an mittelalterliche Sündenerlasse anknüpft, jedoch auf die kritisierten Aspekte des Geschäfts mit der Angst verzichtet. Stattdessen wird ein bewussterer Lebensstil gefordert. Das Buch enthält eine detaillierte Analyse einer Urkunde aus dem Jahr 1462, die von acht römischen Kardinälen besiegelt wurde, und stellt diese in den Kontext der Machtverhältnisse und der gesellschaftlichen Normen des 15. Jahrhunderts. Nohn bietet damit nicht nur einen historischen Rückblick, sondern auch eine kritische Auseinandersetzung mit den Themen Macht, Frauen und Seelenheil in der damaligen Zeit.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Was sind die üblichen Schritte bei der Immobilienfinanzierung?
Die üblichen Schritte bei der Immobilienfinanzierung sind die Auswahl eines passenden Kreditgebers, die Beantragung eines Kredits mit Hilfe von Einkommensnachweisen und Bonitätsprüfung sowie die Unterzeichnung des Kreditvertrags und die Auszahlung des Darlehens. Nach Abschluss der Finanzierung beginnt die Tilgung des Kredits in monatlichen Raten über einen festgelegten Zeitraum. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.